Interview mit Tobias Spreiter, Head of flatex Niemand muss automatisch ins Altersvorsorgedepot wechseln
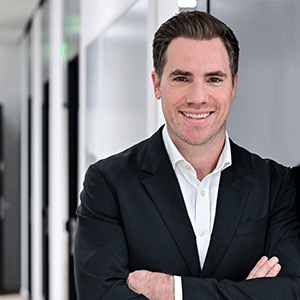
Ab 2027 geht es los: Das Altersvorsorgedepot soll die Riester-Rente ablösen und den Deutschen zu mehr bzw. besserer Vorsorge im Alter verhelfen. Aber was tun, wenn der Riester-Vertrag seit Jahren bespart wurde? Lohnt der Wechsel? Warum braucht es überhaupt ein neues Modell. Tobias Spreiter, Head of flatex, klärt wer über einen Wechsel nachdenken sollte und welche Chancen und Risiken das Altersvorsorgedepot mit sich bringt.
Welche Probleme von Riester soll das Altersvorsorgedepot eigentlich konkret lösen?
Aus unserer Sicht ist größte Schwäche von Riester, dass die vorgeschriebenen Garantien die Renditechancen stark einschränken. Ein großer Teil des Geldes kann deshalb nicht langfristig am Kapitalmarkt angelegt werden. Das Altersvorsorgedepot verfolgt einen anderen Ansatz: Es verbindet staatliche Förderung mit den langfristigen Ertragschancen des Kapitalmarkts. Dadurch besteht die Möglichkeit, über Jahrzehnte hinweg mehr Vermögen für den Ruhestand aufzubauen.
Hintergrund
Tobias Spreiter ist Head of flatex und verantwortet maßgeblich das operative Geschäft sowie die Produktentwicklung und das strategische Wachstum des Online-Brokers. Der gelernte Bankkaufmann mit BWL-Studium und MBA begleitet seit mehr als einem Jahrzehnt die Digitalisierung des Wertpapiergeschäfts und zählt überides zu den profiliertesten Stimmen der deutschen Brokerage-Branche.
Wäre eine Reform des bestehenden Systems nicht einfacher gewesen?
Viele Probleme von Riester hängen unmittelbar mit der bisherigen Konstruktion zusammen, insbesondere mit der vollständigen Beitragsgarantie. Wenn man diesen Kernbestandteil verändert, entsteht letztlich aber ein grundlegend neues Produkt. Ein Neustart mit einem verständlichen und stärker kapitalmarktorientierten Modell erscheint deshalb durchaus sinnvoll. Entscheidend ist jedoch nicht der Name, sondern ob die Menschen damit langfristig mehr Vermögen für den Ruhestand aufbauen können.
Was passiert mit den zahlreichen Riesterverträgen? Lässt sich das angesparte Kapital einfach auf ein Altersvorsorgedepot übertragen?
In Deutschland gibt es rund 15 Millionen Riester-Verträge mit einem angesparten Vermögen von etwa 250 Milliarden Euro. Ein erheblicher Teil davon sind klassische Versicherungsverträge. Bestehende Verträge genießen Bestandsschutz, sodass niemand wechseln muss. Soweit gesetzlich vorgesehen, kann eine Übertragung ab 2027 jedoch förderunschädlich in ein Altersvorsorgedepot übertragen. Viele Sparer werden sich daher erstmals die Frage stellen, welches Modell besser zu ihren Zielen passt. Das Umschichtungspotenzial ist dementsprechend groß.
Worauf ist beim Wechsel zu achten?
Das lässt sich nicht pauschal beurteilen, sondern hängt von verschiedenen Faktoren ab: Alter, Restlaufzeit, die Konditionen des bestehenden Vertrags und die persönliche Risikobereitschaft sind entscheidend. Für ein Altersvorsorgedepot sprechen höhere Renditechancen, mehr Flexibilität sowie kostengünstige ETFs. Dafür gehen bestehende Garantien verloren und das Kapitalmarktrisiko wird vom Sparer selbst getragen. Je länger der Anlagehorizont ist, desto eher lohnt sich der Wechsel. Kurz vor Rentenbeginn ist Zurückhaltung jedoch angebracht. Anleger sollten daher prüfen, welches Modell zu ihrer Vorsorgestrategie passt.
Surftipp: Alles Wichtige zum Altersvorsorgedepot 2027 »
Gibt es Kunden, für die es Sinn ergibt, den Riester-Vertrag weiterzuführen?
Ja, durchaus. Für Menschen, die kurz vor dem Ruhestand stehen oder ein hohes Sicherheitsbedürfnis haben, kann es sinnvoll sein, im bestehenden Vertrag zu bleiben. Eine wichtige Rolle spielen dabei die Vertragsbedingungen. Ältere Verträge bieten mitunter attraktive Garantiezinsen, die heute nicht mehr erhältlich sind. Niemand sollte also allein wegen der Einführung des Altersvorsorgedepots automatisch wechseln. Für viele jüngere Sparer mit langer Ansparphase dürfte das Altersvorsorgedepot jedoch die attraktivere Lösung sein. Doch die Entscheidung sollte immer anhand der individuellen Situation getroffen werden.
Weshalb setzt das neue Modell verstärkt auf Aktien bzw. ETFs?
Ein Grund dafür ist der demografische Wandel: Immer weniger Erwerbstätige müssen die Renten von immer mehr Rentnern finanzieren. Dadurch gerät die umlagefinanzierte gesetzliche Rente zunehmend unter Druck, sodass die kapitalgedeckte private Vorsorge immer wichtiger wird. Andererseits ist ein langfristiger Vermögensaufbau ohne den Kapitalmarkt kaum noch möglich, da Aktien über lange Zeiträume hinweg historisch die höchsten realen Renditen aller gängigen Anlageklassen erzielt haben. ETFs ermöglichen eine breite Streuung über Unternehmen, Länder und Branchen hinweg – und das bei sehr niedrigen Kosten.
Genau hier setzte die Kritik an den alten Riester-Verträgen an. Die verpflichtende Beitragsgarantie zwang die Anbieter in renditearme Anlagen. Historisch waren die Wertentwicklungen breit gestreuter Aktienanlagen bei sehr langen Anlagezeiträumen häufig positiver als bei vielen anderen Anlageklassen, während der Zinseszinseffekt über solche Zeiträume einen erheblichen Unterschied beim Vorsorgevermögen macht. Vergangene Wertentwicklungen sind jedoch kein verlässlicher Indikator für die zukünftige Entwicklung.
Gibt es Risiken, etwa einen Börsencrash kurz vor Rentenbeginn?
Investieren birgt immer Verlustrisiken, da Kapitalmärkte nicht geradlinig verlaufen. Zwischenzeitliche Börsenkorrekturen und Kursrückgänge sind normal. Wer jedoch über Jahrzehnte hinweg spart, kann diese Schwankungen in der Regel gut verkraften. Kritischer ist die Phase kurz vor Rentenbeginn. Hier sieht das gesetzlich vorgeschriebene Standard-Altersvorsorgedepot beispielsweise vor, das Vermögen automatisch und schrittweise in defensivere Anlagen umzuschichten, um so das Risiko zu reduzieren. Gleichzeitig darf man nicht vergessen: Zu viel Sicherheit kann langfristig Renditechancen kosten.
Die entscheidende Frage ist daher nicht, wie sich jedes Risiko vermeiden lässt, sondern wie sich Sicherheit und Vermögensaufbau sinnvoll miteinander verbinden lassen. Klar ist jedoch auch, dass ein positiver Vermögensaufbau mit dem Altersvorsorgedepot nicht garantiert werden kann, da dessen Wertentwicklung immer von der Entwicklung der Kapitalmärkte abhängt.
Ist eine vollständige Beitragsgarantie heute überhaupt noch sinnvoll?
Eine vollständige Beitragsgarantie vermittelt Sicherheit, hat aber ihren Preis. Die Erfahrungen mit Riester haben gezeigt, dass umfangreiche Garantievorgaben die Renditechancen über lange Zeiträume deutlich begrenzen können. Genau deshalb verfolgt das Altersvorsorgedepot einen anderen Ansatz: Es soll die Möglichkeiten des Kapitalmarkts stärker nutzen und gleichzeitig über gesetzlich vorgesehene Sicherungsmechanismen das Risiko vor Rentenbeginn schrittweise reduzieren. Die eigentliche Frage lautet daher nicht, ob Sicherheit wichtig ist, sondern wie viel Rendite man für maximale Sicherheit aufgeben möchte.
Selber vorsorgen: ETF-Sparpläne im Vergleich »
Riester wurde oft wegen hoher Kosten kritisiert. Wie verhindert das neue Modell diesen Fehler?
In den vergangenen Wochen haben einige Marktteilnehmer bereits erste Konditionen und Modelle vorgestellt. Das zeigt, dass sich ein funktionierender Wettbewerb um die beste Lösung für Anleger entwickelt hat. Niedrige Kosten sind einer der wichtigsten Erfolgsfaktoren für die langfristige Altersvorsorge. Was auf den ersten Blick nach wenigen Zehntelprozentpunkten aussieht, kann sich über einen Zeitraum von 30 oder 40 Jahren zu einem Unterschied von vielen Tausend Euro beim Gesamtvermögen summieren. Der Gesetzgeber hat deshalb bei den Kosten bewusst einen Anker gesetzt.
Für das Standardprodukt, das jeder Anbieter bereitstellen muss, sind die Effektivkosten auf maximal ein Prozent pro Jahr begrenzt. Viele Online-Broker haben bereits Kostenmodelle unterhalb dieser Grenze angekündigt. Ein Altersvorsorgedepot bietet damit die Chance, kostengünstige Anlageformen wie ETFs stärker zu nutzen und die Kostenstruktur insgesamt transparenter zu gestalten. Entscheidend wird sein, dass möglichst viel vom Ertrag beim Sparer ankommt. Denn am Ende macht nicht die Förderung allein den Unterschied, sondern wie viel Vermögen nach Abzug der Kosten tatsächlich aufgebaut wird.
Warum sollte das Altersvorsorgedepot erfolgreicher werden als Riester?
Das liegt an den grundlegend veränderten Rahmenbedingungen. Heute investieren deutlich mehr Menschen in Aktien und ETFs als noch vor 20 Jahren. Zudem wächst das Bewusstsein, dass die gesetzliche Rente allein nicht ausreichen wird. Entscheidend sind zwei konkrete Konstruktionsunterschiede: Der Wegfall der Garantiepflicht ermöglicht erst echte Renditechancen – daran ist Riester letztlich gescheitert. Zudem ist die staatliche Förderung attraktiver ausgestaltet als im bisherigen Riester-System, gerade auch für Familien mit Kindern. Ob die Reform tatsächlich erfolgreich wird, hängt natürlich von der Umsetzung ab. Wenn es gelingt, das Produkt verständlich, kostengünstig und renditeorientiert zu gestalten, hat es aus meiner Sicht deutlich bessere Chancen als Riester in seiner bisherigen Form.
Tipp: Wann lohnt sich der Wechsel ins Altersvorsorgedepot?
Noch einen Riester-Vertrag in der Schublade? Dann kann es sein, dass sich ab 2027 ein Wechsel in das neue Altersvorsorgedepot lohnt. Unsere Experten haben einige Kriterien und Anhaltspunkte zusammengestellt, für wen und wann dieser Wechsel sinnvoll sein kann bzw. was gegen diesen Schritt spricht.
Altersvorsorgedepot statt Riester: Wann sich der Wechsel lohnt »
Risikohinweis: Der Handel mit Optionen ist risikobehaftet und kann mit einem erheblichen Verlustrisiko einhergehen. Sie sollten insofern sicherstellen, dass Sie die Risiken verstanden haben. Informieren Sie sich ausführlich, wie der Handel mit Optionen funktioniert. Sie sollten keine Gelder einsetzen, deren Verlust Sie im schlimmsten Fall nicht verkraften könnten. Der Inhalt dieser Webseite darf NICHT als Anlageberatung missverstanden werden! Wir empfehlen, sofern notwendig, sich von unabhängiger Stelle beraten zu lassen.
Neuigkeiten
Broker-News
-
 International - Politik
Kanada sucht "einzigartige Allianz" mit der EU: Chancen für Anleger -
 Kryptowährung - Steuern
Regierung plant Besteuerung von Kryptowerten ab 2027 -
 Aktien - Börse - Börsengang - International - Künstliche Intelligenz
Der nächste Billionen-Deal: Anthropic steuert auf die Börse zu